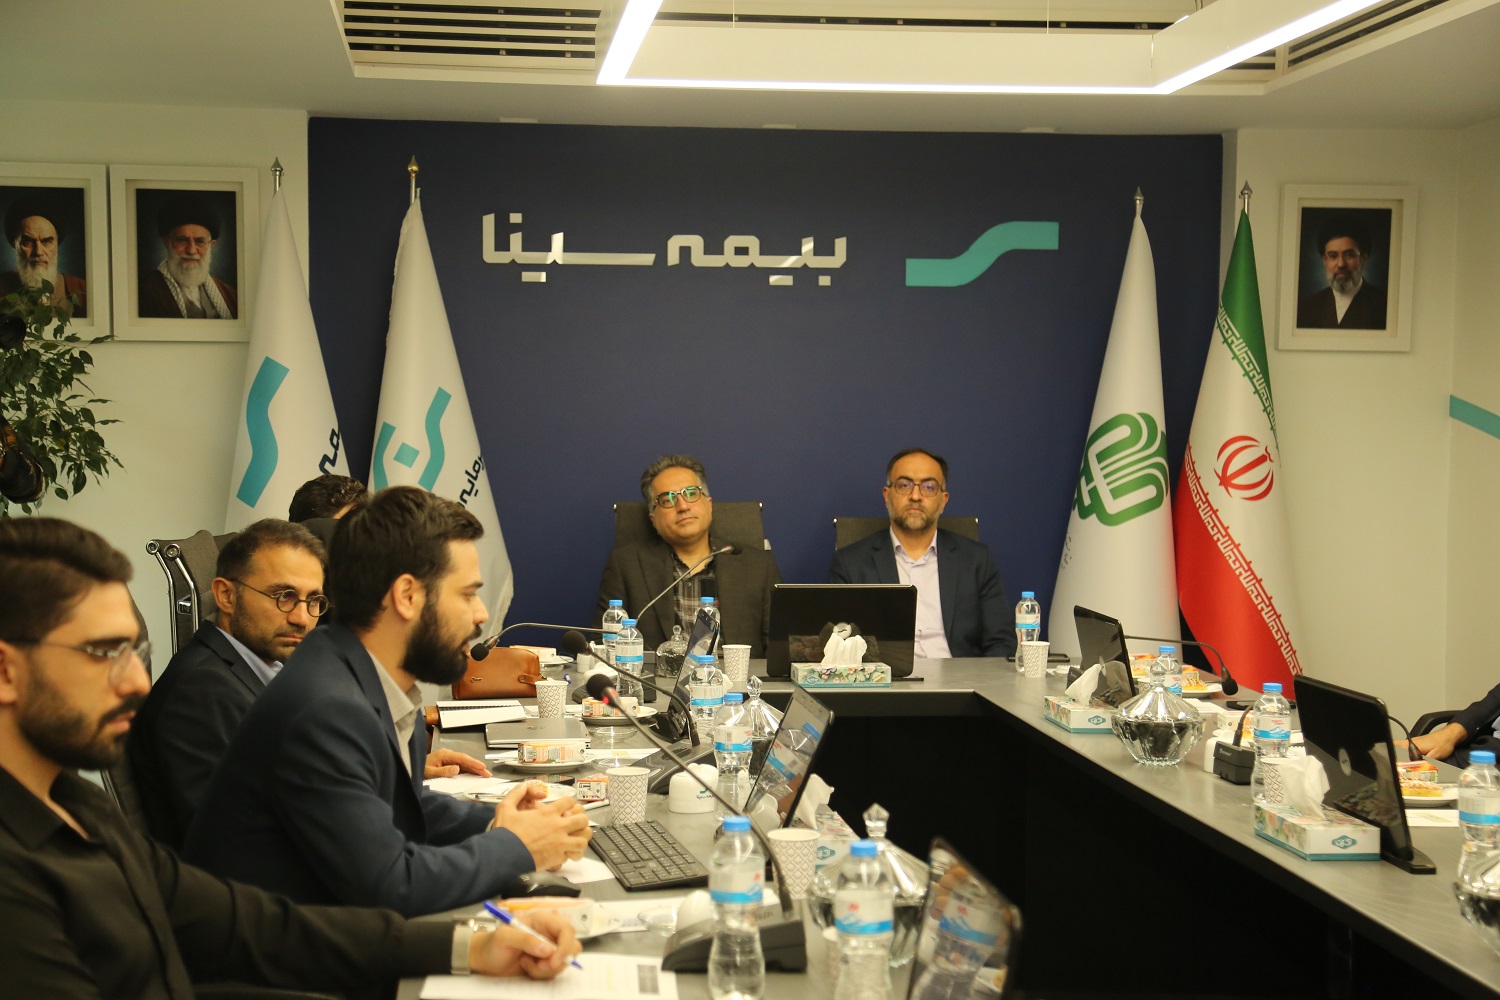
در نشست تحلیلی شرکت جنرال مکانیک (رنیک) با حضور مدیرعامل این شرکت و جمعی از فعالان بازار سرمایه، ضمن تشریح عملکرد مالی و عملیاتی، از وجود حدود ۷۰ همت پروژه (پشت دست) در پشتوانه عملیاتی شرکت خبر داده شد؛ همچنین متوسط سود سالانه ۹ میلیون دلاری و پیشبینی تحقق سود ۲.۸ همتی در سال آینده از مهمترین محورهای مطرحشده در این نشست بود.
به گزارش روابط عمومی هلدینگ مالی و سرمایهگذاری سینا، روز سهشنبه نشست تحلیلی شرکت جنرال مکانیک با حضور مدیرعامل این شرکت و جمعی از فعالان بازار سرمایه، به همت هلدینگ مالی و سرمایهگذاری سینا برگزار شد. در این نشست، ضمن ارائه گزارشی تحلیلی از وضعیت عملیاتی، مالی و چشمانداز شرکت، مهمترین برنامهها، پروژههای داخلی و بینالمللی و ظرفیتهای آتی رنیک تشریح شد.
در ابتدای این نشست، گزارشی تحلیلی از وضعیت شرکت ارائه شد و در ادامه، خیر مدیرعامل رنیک به تشریح عملکرد، پروژهها، ظرفیتهای عملیاتی و برنامههای پیشروی شرکت پرداخت. در پایان نیز فعالان بازار سرمایه پرسشهای خود را مطرح کردند و مدیرعامل به سؤالات حاضران پاسخ داد.
بر اساس گزارش تحلیلی ارائهشده در این نشست، حدود ۷۷ درصد از سهام رنیک در مجموع متعلق به بنیاد مستضعفان است. این شرکت از جایگاه قابلتوجهی در حوزه اجرای پروژههای زیرساختی برخوردار است و حدود ۸۰ درصد از سهم تونلهای مکانیزه انتقال فاضلاب، ۲۰ درصد از تونلها و ۱۴ درصد از راهآهن کشور را در اختیار دارد. همچنین توسعه فعالیت در حوزههای صنعت، نیرو و معدن از دیگر محورهای توسعهای شرکت به شمار میرود.
مطابق صورتهای مالی ششماهه، حدود ۴۰ درصد درآمد شرکت بهصورت ریالی و از محل پروژههای داخل کشور و ۶۰ درصد آن بهصورت ارزی و عمدتاً از دولت امارات تأمین میشود؛ ترکیبی که بیانگر برخورداری رنیک از ظرفیت درآمدزایی ارزی در کنار فعالیتهای داخلی است.
توسعه پروژههای داخلی و بینالمللی
در بخش فعالیتهای بینالمللی، دولت شارجه بهعنوان مهمترین کارفرمای خارجی رنیک معرفی شد و توسعه فعالیتها و گسترش حضور در بازار عمان نیز از جمله برنامههای شرکت عنوان شد.
بر اساس توضیحات ارائهشده، طی سال گذشته سه پروژه جدید شامل پروژه مخازن آب المدینه، پروژه راه دسترسی به رصدخانه نجوم، هر دو در کشور امارات، و پروژه عملیات حفاری در کشور عمان به سبد پروژههای رنیک اضافه شده است.
همچنین حاشیه سود پروژههای خارجی شرکت بالاتر از پروژههای داخلی و در حدود ۱۳ تا ۱۴ درصد برآورد شده است. مخارج برآوردی تکمیلی پیمانهای خارجی نیز حدود ۴۳۰ میلیون درهم اعلام شد که میتواند متضمن درآمدهای سالهای آتی شرکت باشد.
در بخش پیمانهای داخلی نیز حدود ۳۲ همت مخارج برآوردی تکمیلی برای سالهای آینده در حال انجام است که با حاشیه سودی در حدود ۱۰ تا ۱۲ درصد همراه خواهد بود. از مهمترین پروژههای داخلی شرکت میتوان به سد چناره، راهآهن غنیآباد ـ عشقآباد، تونل البرز غربی و راهآهن مبارکه ـ سفیددشت اشاره کرد.
یکی از مهمترین محورهای این نشست، موضوع پایداری جریان درآمدی شرکت و افق فعالیتهای عملیاتی رنیک بود. با توجه به زمانبندی اتمام بخشی از پروژهها طی سال جاری و سال آینده، ظرفیت شرکت برای جایگزینی پروژههای خاتمهیافته با قراردادها و پروژههای جدید، مورد توجه فعالان بازار سرمایه قرار گرفت.
خیر مدیرعامل رنیک در پاسخ به این موضوع اعلام کرد که در حال حاضر حدود ۷۰ همت پروژه در پشتوانه عملیاتی شرکت وجود دارد و همزمان با تکمیل پروژههای قبلی، اجرای پروژههای جدید نیز در دستور کار قرار خواهد گرفت.
بر اساس توضیحات ارائهشده، این حجم از پروژهها پشتوانه مهمی برای تداوم فعالیتهای عملیاتی، حفظ ظرفیت اجرایی و استمرار درآمدزایی رنیک حداقل طی سه سال آینده محسوب میشود؛ ازاینرو، نگرانی از افت حجم فعالیتهای شرکت و کاهش ظرفیت درآمدزایی آن وجود ندارد.
در بخش دیگری از نشست، ارزش داراییهای شرکت و ظرفیت تجهیزات عملیاتی آن مورد توجه قرار گرفت. در این خصوص عنوان شد که به دلیل تنوع ماشینآلات و دستگاههای تحت تملک شرکت، برآورد دقیق ارزش این داراییها دشوار است. برای نمونه، رنیک حدود ۵۰۰ تا ۵۵۰ دستگاه ماشینآلات سنگین در اختیار دارد.
افزایش ظرفیت شرکت در بخش ماشینآلات طی سالهای گذشته، موجب کاهش برونسپاری پروژهها شده است؛ ظرفیتی که یکی از مزیتهای مهم رنیک برای اجرای پروژههای بزرگ عمرانی و حفظ جایگاه رقابتی آن به شمار میرود. همچنین با توجه به توسعه فعالیتها در کشور عمان و نزدیکی موقعیت جغرافیایی این کشور به شارجه، امکان انتقال بخشی از ماشینآلات شرکت به این منطقه نیز فراهم است.
یکی دیگر از محورهای مورد توجه فعالان بازار سرمایه، وضعیت همکاریهای بینالمللی رنیک، بهویژه همکاری با کشور امارات در شرایط جنگی بود. مدیرعامل شرکت در پاسخ به این موضوع اعلام کرد که تاکنون هیچ مشکلی در همکاری با دولت امارات به وجود نیامده و تعاملات و همکاریهای رنیک با این کارفرما همچنان بهخوبی در حال انجام است.
وی با اشاره به سابقه طولانی همکاری شرکت با دولت شارجه، خوشنامی برند رنیک و همچنین سهولت دسترسی این شرکت به فعالیتهای بانکی و بیمهای در شارجه، تأکید کرد که با وجود شرایط تنش ژئوپلیتیک، همکاریها بهطور معمول و بدون اختلال در جریان است.
همچنین در خصوص آثار تسعیر داراییهای ارزی شرکت توضیح داده شد که بر اساس استانداردهای حسابداری، تا زمانی که پروژه به بهرهبرداری نرسیده و به کارفرما تحویل داده نشده باشد، آثار تسعیر داراییهای ارزی مرتبط با آن در صورت سود و زیان منعکس نمیشود و اثر آن در ترازنامه و حقوق صاحبان سهام شرکت قابل مشاهده است.بر همین اساس، رنیک حدود ۱۶ هزار میلیارد تومان آثار تسعیر را در حقوق صاحبان سهام خود جای داده است.
پیشبینی سود ۲.۸ همتی در سال آینده
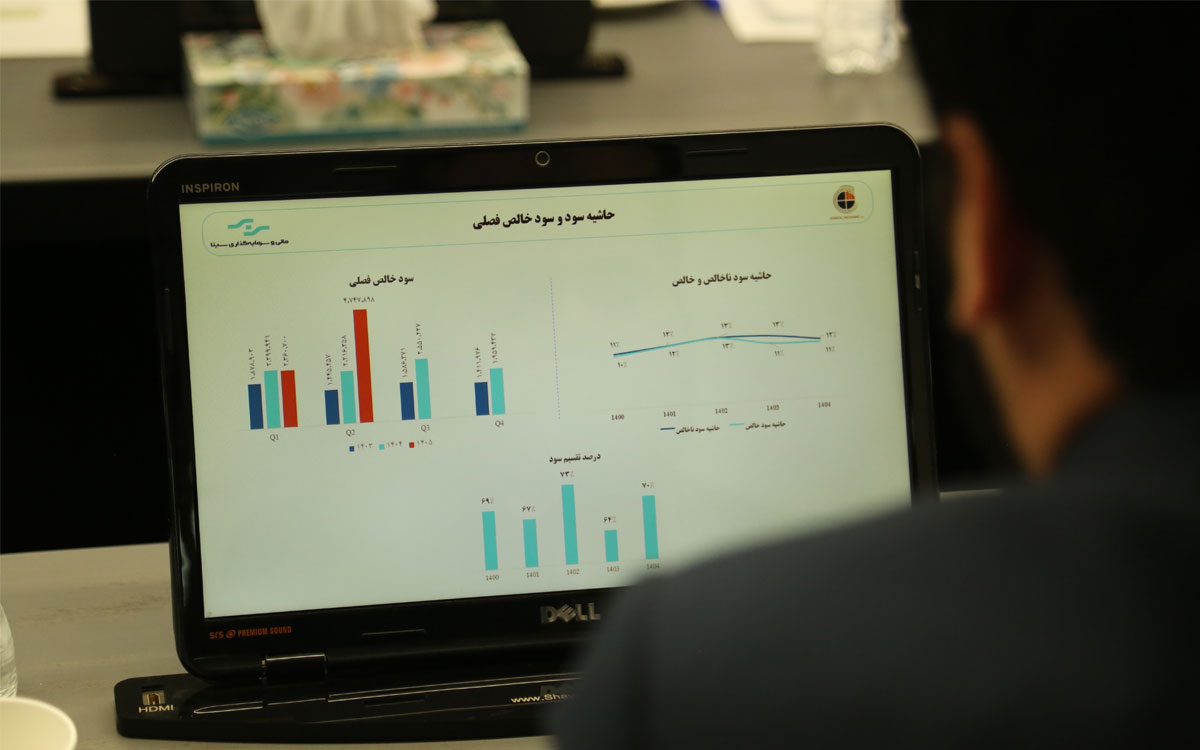
در بخش پیشبینی روند سودآوری شرکت عنوان شد که متوسط درآمد سالانه رنیک طی سالهای گذشته حدود ۷۰ تا ۷۵ میلیون دلار و متوسط سود شرکت نیز حدود ۹ میلیون دلار بوده است.
بر اساس برآوردهای مطرحشده در این نشست، انتظار میرود رنیک در سال جاری حدود ۱.۶ همت و در سال آینده حدود ۲.۸ همت سود محقق کند. همچنین با توجه به تقسیم سود حدود ۷۰ درصدی شرکت طی سنوات گذشته، نسبت قیمت به درآمد (P/E) شرکت در محدوده ۲.۶ مرتبه برآورد شده است.